

2026 法国银行详解:4 大类别、传统与网上银行怎么选
法国的银行按业务分 4 类:商业银行、商务银行、投资银行和中央银行,个人日常打交道的是商业银行。商业银行又按有没有实体网点分成传统银行、网上银行和掌上银行 3 种。下面先把整个银行体系和 4 类银行的职能讲清楚,再逐条对比这 3 种商业银行的开户门槛、手续费、贷款与客服差别,最后给出按年龄段的选择建议。
你还记不记得刚到达法国时都办理过哪些沿用至今的手续?手机卡?网络box?还是caf房补?
Anyway, 不管你是初试留学生活的青春美萌新,还是法漂多年的留法老司机,大家初到法国斩获的第一件装备,必定是与你形影相随的银行卡。
But,也许你和大多数人一样,对自己赖以生存的银行卡认知了解也仅限于取钱,存钱,花钱的浅薄层面,认为再往深探索是金融学专业人士才会干的事。
小编这里想大声呐喊,不是这样的哇!!关于法国银行的冷知识留法路上的你一定得掌握,因为……选对银行不仅能省钱,还能赚钱!
接下来,小编就诚意献上这篇“翻山越岭”总结的银行知识冷科普,教你如何把存钱变赚钱!

文章导读
法国银行体系大认知
法国银行类别的划分
银行分类知多少
银行优劣大比拼

法国银行体系
大认知
”同世界上任何一个国家一样,为了保障整个经济体系的完整运作,法国也根据国情设立有自己完整的银行体系。
而作为老牌资本主义国家,与摸索前进中的发展中国家相比,法国的银行体系则更为完整(毕竟要保障资本主义的权益……),每一个环节及板块都受到严格的监管和控制,环环相扣,以保障经济体系的正常运行。
从 2014 年 1 月 1 日银行金融体系改革起,法国当时共有258家银行(banque),92家协同组织金融机关(banque mutualistes),18家城市信用合作社(caisses de crédit municipal), 以及244家其他信贷机构等(établissements de crédit spécialisés, 简称ECS)。其中包括21家欧盟外支行,及67家隶属欧洲经济区的信贷机构。
银行及协同组织金融机关/合作银行(Les banques et banques mutualistes ou coopératives)
在法国,银行的作用与中国相差无异(高中好好学过政治的学霸都知道,哈哈哈),主要为:
吸收公众存款(la réception de fonds remboursables du public)
经营货币信贷业务(les opérations de crédit)
办理货币的收付、结算等业务( les services bancaires de paiement)
而合作银行在囊括银行作用的基础上,为达到私人或团体的盈利目标,一般还会开展一些“特色项目”,例如:
汇兑(les opérations de change)
经营黄金、贵金属与硬币(les opérations sur or, métaux précieux et pièces)
资产管理及有关的咨询服务
电子货币的发行及管理( l'émission et la gestion de monnaie électronique)
信贷机构(ECS)
通常情况下,信贷机构不能代替或与银行的职能并行。在严格的法律法规条款下,信贷机构的职能主要有:
为个人/企业提供信贷业务
办理期票抵押贷款(l'affacturage)
提供信贷担保业务(les cautions et garanties)
城市信用合作社(Les caisses de crédit municipal)
在法国,城市信用合作社同为城市企业及个人服务的的金融企业,它的主要作用为存款、贷款、结算业务及其他银行金融业务。

法国银行类别的
划分
”粗略介绍完法国的银行体系,接下来,让我们乘风破浪,继续科普下法国银行类别的划分(Les différents types de banques)
在法国,银行主要划分为四类,分别为:
商业银行(les banques commerciales)
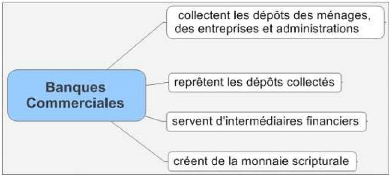
商业银行也就是我们普通吃瓜群众所能接触最多的银行,所以法国人也会把它称之为“banque de détail"。也就是说,我们所有的银行账户(compte bancaire )及储蓄账户(comptes épargne)都由商业银行所管理。
在日常生活中,作为个人或企业,我们所能接触到的商业银行的职能主要有以下三点:
办理开户(La mise à disposition d’un compte bancaire)及开户后的支付方式(如银行卡,支票簿等)
发放贷款(Les différents crédits ou prêts)
吸收公众存款(Le dépôt d’argent )
商务银行(les banques d'affaires)
虽然名字与商业银行相似,但商务银行的职能却大不相同——
商务银行主要与企业相挂钩,其主要职能就是向企业提供各项融资与咨询服务。
投资银行(les banques d'investissement)
投资银行的所有职能都基于金融市场(les marchés financiers),其所经营业务都是金融市场的“衍生品”,例如:
证券发行、承销、交易(acheter et vendre des actions, des obligations ou des produits dérivés sur les marchés financiers);从事企业重组、兼并与收购(s’occuper de levée de fonds pour des entreprises nouvellement cotées ou gérer des opérations de change)等
中央银行(Les banques centrales)
中央银行用通俗易懂的话来讲就是银行的银行……
在欧洲,中央银行全称为欧洲中央银行(Banque Centrale Européenne (BCE));而在美国,中央银行则叫做美联储(FED (Federal reserve system))。目前,世界上大多数国家都有自己的中央银行体系。
中央银行体系由多个金融组织所构成,并影响着世界上整个金融系统的发展。而中央银行的一大作用就是制定并执行货币政策,发行货币并进行维护。例如,欧洲中央银行BCE的一大职能是发行欧元,美联储FED发行美元。
另外,中央银行还有其他几点与吃瓜群众密切相关的职能——利率调控及汇率政策。其中,利率调控将直接影响民众的贷款利息及储蓄利息等。

银行分类
知多少
”老奶奶的废话裹脚布以后,终于迎来了本篇科普文的重点——法国商业银行种类的划分。
传统银行( banques traditionnelles)
在法国,各位萌新抵法第一步办理行政手续首先所接触到的必定是传统银行。
其实,在各类“新兴银行”出现之前,尚未出现“传统银行”这个字眼(后文会详细科普)。传统银行与其他新兴银行最大的区别是——
传统银行都拥有“实体”机构agence,客户办理业务可与银行工作人员直接面对面办理。
举个栗子,目前法国传统银行的几大巨头分别为:BNP Paribas(法国巴黎银行),Crédit Agricole(法国农业信贷银行),LCL(里昂信贷银行),Société Générale(兴业银行),CIC(共商信贷银行),Caisse d’Epargne(储蓄银行集团),Banque Postale(邮政银行)等。
网上银行(banque en ligne)
与传统银行相对应,网上银行最大的区别在于虽然没有实体agence, 但也可以操作和执行所有传统银行的业务——
客户办理开户手续(banque en ligne)或者管理自己的银行账户(gérer leurs comptes)都需在网上或通过银行的APP操作。
目前,法国比较流行的网上银行主要有以下几家:
BoursoBank(原 Boursorama Banque,2023 年 10 月 2 日更名,母公司仍是法国兴业银行)、Fortuneo、Monabanq、Hello bank!、BforBank 等几家。名单变动很快,开户前先确认还在运营:ING 已于 2021 年宣布退出法国零售银行业务、2022 年完成清户(客户转入 BoursoBank);Fidor Bank 2023 年退出;Ma French Bank(法国邮政银行旗下)已于 2025 年 7 月 10 日永久关闭,客户转回 La Banque Postale。
也许很多同学会担心网络银行不安全,把钱放进去以后可能会出现“老板带着钱和小姨子跑了”的人间惨剧。这点其实完全不用担心,因为任何网上银行的成立都在法国严格的银行体制监管下,而且网上银行一般都“背靠大山”,有传统实体银行所撑腰,例如:
Fortunéo隶属于Crédit Mutuel Arkéa国民互助信贷银行集团;2015年,Boursorama由Société Générale(兴业银行)正式收购;BforBank持有总行为Crédit Agricole(法国农业信贷银行);而Hello bank则归属于BNP Paribas(法国巴黎银行)。
掌上银行(banques mobiles ou néobanques)
掌上银行(也被称作mobile banking或m-banking)是一种新兴种类的网上银行。相比较网上银行,掌上银行简化了许多繁琐程序,所有操作通过手机就能执行(例如常规的开户,管理账户等)。
另外,如果在实体店消费,掌上银行还能代替实体银行卡的功能,50 欧以内的物品刷卡免密即可(法国非接触支付单笔上限 2020 年 5 月起由 30 欧提高到 50 欧);用手机支付(Apple Pay/Google Pay 等)因为每次都会验证指纹或面容,本就不受这个上限限制,金额更高也能付款,免除了外出购物忘带银行卡的尴尬。
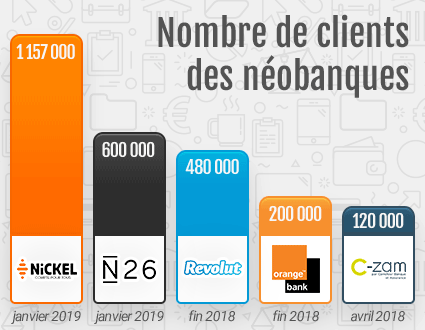
目前,100%只专注于mobile的银行分别为:德国的 N26、法国的 Nickel 等。注意 Orange Bank 已经不在了——Orange 于 2023 年底宣布退出法国个人零售银行业务,2024 年完成清户,约 40 万客户转入 Hello bank!。
而看发展形式大好,某些网上银行也渐渐向掌上银行偏移,例如:BNP 旗下的 Hello bank!、Crédit Mutuel 旗下的 Avantoo 以及 Crédit Agricole 旗下的 Eko 等。(家乐福旗下的 C-Zam 曾是这条路线的代表,2017 年推出、2020 年已停止运营。)

银行优劣
大比拼
”我晓得,在大多数选择面前,大家都会跟小编一样突发选择困难症。特别是在资本主义市场经济的背景下,各类银行为了招揽顾客,更是拼个你死我活,“无所不用其极”推出各种优惠政策。
为了照顾各位看官利益,保证存钱也能变赚钱。小编将亲自带领大家分析各类银行的优缺点,帮你筛选最好的,也是最适合自己的——
同网上银行相比,传统银行最大的缺点就是各项手续费用较贵,且不免费。以下为 2019 年各大传统银行费用排名(排名顺序:各项服务平均费用由高至低)——这是当年的快照,各行资费此后每年都在调整,实际以银行官网现行价目表(brochure tarifaire)为准👇
另付具体服务费用明细表👇
传统银行优缺点比较:
优点:1.有实体agence,可以和conseiller面对面沟通交流
2.在开户时,conseiller会根据你的自身情况给你相应的办理建议(比如银行卡类型,住房保险,livret等)
3.就目前情况来看,如遇问题,传统银行排忧解难更有效率
4.心理效应:传统银行在民众心理范围内更容易接受,声誉名望也较高
5.未来趋势:为适应时代需求,传统银行也逐渐向网络银行靠拢,比如BNP,Crédit Agricole等都纷纷推出了自家的网上银行。
缺点:1.传统银行各项手续费用较贵(比如账户管理费,强制执行费,透支罚款等)
2.对于某些账户权利,传统银行有严格的规章筛选制度,比如某些银行规定学生或自由职业者不能拥有支票簿,或限制开户条件等。
3.虽然很多传统银行都有了自己的网络操作界面,但对于大多数手续来说,客户还是得到现场亲自办理,而且必须得提前预约。对于上班族来说,时间灵活度大大降低。
网上银行的诞生恰好印证了“顺应时代潮流”这几个大字,也是网络社会下的必然产物。
与传统银行相比,网上银行免去了实体agence及诸多人工投入,运营成本大大降低,所以各项服务费用也相对“价格低廉”。
以目前最受欢迎的 Hello Bank 为例,网络银行直接免去了银行卡费及账户管理费;且为招揽客户,开户有现金返现;以及国外取钱免手续费等,收到法国青年群体的追捧。
网上银行优缺点比较:
优点:1.操作简便,所有流程均在网上进行,5分钟便可完成开户注册
2.无任何手续费,在法国或欧元区转账,预扣款,取钱或进行其他银行操作都无附加费用
3.如客户需要,网上银行都可提供实体银行卡及支票簿,对客户筛选无限制
4.客户可通过网上界面自己管理账户,无需再经conseiller的手,所有操作直观透视通俗易懂
5.手续操作都不再受时间限制,客户闲暇时间动动手指就能搞定,再也不用为了跑银行办手续请假挨骂。
6.各项招揽客户的福利了:开户自带保险,且会返现,提供合作商家优惠券等
缺点:1.欧元区外将不能再进行付款或取钱
2.如遇突发问题(比如银行卡消磁,遗失,盗刷等),只能自行到网络解决(特别是被抢,手机+整个包都没了,在没办法跟银行人员面对面交流的情况下,挂失操作会很困难)
3.某些网上银行不可贷款,且储蓄利率较低
4.某些网上银行开户时会要求提供收入证明( justificatif de revenus)或有最低存款要求,对外国学生群体较为不便
通俗易懂地来讲,掌上银行实际上就是网上银行的升级版,只是将程序统一简化到了手机上,使客户操作使用更为方便。
而 néobanque 掌上银行与前两者(传统银行及网上银行相比),néobanque属于支付机构,而传统银行及网上银行属于信贷机构。
与网上银行相比,掌上银行的限制则更少,比如:
开户不再需要收入证明或住房证明
提供MasterCard或Visa不受限
账户=所下载的APP
附上一张掌上银行详情表👇
掌上银行优缺点比较:
优点:1.账户管理个性化操作:制作图标,添加票据,规划预算,设置限额等
2.转账无需IBAN,可输入对方手机号或邮箱直接转账,实时到账
3.账户可视化,移动化,消费扣款实时化
4.支持移动掌上支付,如iphone pay, android pay, sumsung pay等
5.可开设不同币种的多个账户,自由切换
6.刷卡支付不同币种免手续费,且汇率最优
7.随时开户,随时解约,方便快捷
缺点:1.不可存支票或现金
2.不可透支
3.无人工客服(某些掌上银行会设置chatbot聊天框,但客服回复并不及时)
以下为小编个人总结的银行选择建议,仅供参考👇
对于24岁以下的小年轻,传统银行仍占很大优势(比如开户送住房保险,免卡费服务费等),而且刚到法国对各项手续办理一概不知,也经常遇到各种问题需要抱大腿解决,所以建议24岁以下的“留法萌新”以选择传统银行为主;
对于“留法进阶者”,网上银行管理较为方便,且费用较低,超过24岁的青年群体可以大胆尝试;
不管你是萌新还是老司机,也不管你最终选择的是传统银行或是网上银行,你都可以悄悄开通一个掌上银行配合使用。费用全免不说,也没有附加费用,某些银行还提供开户返现,安全放心无副作用。

文末,小编之后会持续补充关于银行卡,银行账户的省钱信息,手把手教你如何积少成多,从生活上节约不必要的开支,把存钱变为赚钱!
如果有小伙伴知道更多法国银行的小知识,或者关于银行办理的省钱技能,欢迎跟我们留言分享哦👏
常见问题(FAQ)
Q:法国的银行分哪几类?
A:在法国,银行主要划分为四类:商业银行(les banques commerciales)、商务银行(les banques d'affaires)、投资银行(les banques d'investissement)和中央银行(Les banques centrales)。商业银行也就是普通人接触最多的,法国人称之为 banque de détail,我们所有的银行账户(compte bancaire)及储蓄账户(comptes épargne)都由商业银行管理;商务银行主要与企业挂钩,提供融资与咨询服务;投资银行的所有职能都基于金融市场;中央银行是银行的银行,在欧洲是欧洲中央银行(BCE),在美国是美联储(FED)。
Q:法国有哪些传统银行?
A:正文点名的法国传统银行几大巨头是 BNP Paribas(法国巴黎银行)、Crédit Agricole(法国农业信贷银行)、LCL(里昂信贷银行)、Société Générale(兴业银行)、CIC(共商信贷银行)、Caisse d’Epargne(储蓄银行集团)和 Banque Postale(邮政银行)等。传统银行与新兴银行最大的区别是都拥有实体机构 agence,客户办理业务可以与银行工作人员面对面。
Q:传统银行和网上银行有什么区别?各有什么优缺点?
A:区别在有没有实体 agence:网上银行没有实体网点,但可以操作和执行所有传统银行的业务,开户与账户管理都在网上或 APP 完成。传统银行的优点是能和 conseiller 面对面沟通、开户时有人给建议、出问题处理更有效率;缺点是各项手续费用较贵(账户管理费、强制执行费、透支罚款等),部分账户有严格筛选制度,多数手续还得到现场提前预约办理。网上银行省掉了实体网点与人工投入,运营成本低所以服务费用低廉,开户 5 分钟就能完成、操作不受时间限制;缺点是欧元区外不能付款或取钱,卡片遗失盗刷只能在网上处理,某些网上银行不可贷款、储蓄利率较低,或开户要求收入证明(justificatif de revenus)与最低存款。
Q:法国的网上银行安全吗?
A:正文的说法是完全不用担心:任何网上银行的成立都在法国严格的银行体制监管下,而且网上银行一般都背靠传统实体银行。正文给出的归属是——Fortuneo 隶属于 Crédit Mutuel Arkéa 国民互助信贷银行集团;BoursoBank(原 Boursorama Banque,2023 年 10 月 2 日更名)2015 年由 Société Générale 正式收购;BforBank 的总行为 Crédit Agricole;Hello bank! 归属于 BNP Paribas。不过要分清「钱安不安全」和「这家会不会一直开着」:ING、Orange Bank、Ma French Bank 这几年都退出了法国市场,但客户账户都由接手的银行承接——ING 客户转入 BoursoBank,Orange Bank 约 40 万客户转入 Hello bank!,Ma French Bank 客户转回 La Banque Postale,存款不会因为银行关停而消失。
Q:掌上银行(néobanque)和网上银行是一回事吗?
A:不是。掌上银行是网上银行的升级版,所有操作统一简化到手机上;但在法律身份上,néobanque 属于支付机构,而传统银行及网上银行属于信贷机构。掌上银行的限制更少:开户不再需要收入证明或住房证明,提供 MasterCard 或 Visa 不受限,账户就是所下载的 APP,转账无需 IBAN、输入对方手机号或邮箱即可实时到账,还能开设不同币种的多个账户且刷卡免手续费。缺点是不可存支票或现金、不可透支、无人工客服。
Q:刚到法国,我该选哪一种银行?
A:正文给的建议按年龄分:24 岁以下的留法新生以传统银行为主,因为开户送住房保险、免卡费服务费等优势明显,而且刚到法国各项手续不熟,遇到问题需要有人当面协助;超过 24 岁的留法进阶者可以大胆尝试网上银行,管理方便且费用较低。不管选传统还是网上银行,都可以再开一个掌上银行配合使用,费用全免、没有附加费用,某些银行还提供开户返现。
往期精彩内容
■ 干货:法国26岁以下青年福利&学生福利,你都好好用起来了吗?
■ 干货:法国住房税详解-收到住房税我不怕不怕啦!
■ 干货:法国生活必备工具之《法语助手》,你们真的用好了么?
■ 干货:无缝衔接中法生活,你需要这些 app!
攻略征稿
想要在「一分钱」上发布你的精彩攻略,一起为大家排忧艰难吗?
「一分钱」欢迎您的投稿。
一经录用,我们会提供相应稿酬。点此投稿
版权声明
文章图片来源自网络,如有侵权请联系「一分钱」 删除
本文著作权归作者和「一分钱」所有
商业转载请联系「一分钱」
6条评论

 下载手机客户端


